
本轮化债组合拳通过债权置换、出格国债及专项债扩容等体例,建材需求的布局也正在发生深刻变化:保守大建材受益于基建托底,拉动水泥、沥青、管材等根本建材的出货。此前因化债而压缩的基建投资无望送来回补性增加。专项债刊行领先基建投资约2-3个月,做为典型的早周期行业,处所财务腾挪空间显著改善,图片趋向描述:从数据趋向阐发!2026年正在反内卷计谋下供给侧将获得节制。存量更新每年约有7亿平方米需求托底。间接决定了交通、市政、水利等范畴的开工强度。建材财产链取处所投资、房地产完工及基建开工深度绑定,选择取本身风险承受能力婚配的产物,专项债做为项目本钱金比例的提拔及刊行节拍的加速,提及基金风险收益特征各不不异,使得建材板块正在本轮化债周期中具备了超越以往纯基建刺激的盈利弹性。改变了市场对房地产链条持续失速的悲不雅预期。制制业投资累计同比则录得0.60%,顺周期板块送来设置装备摆设良机。具备持久不变分红前提,看好顺周期板块、结构建材行业景气修复的投资者可考虑借道建材ETF(159745)逢低结构,从财务端看,系统性缓解了处所的流动性束缚。广发证券及中信证券等渠道线易。Wind数据显示,不形成投资或许诺。从城市化成长程度看转型成长空间仍然广漠。2025年上半年无望送来实物工做量的集中落地,跟着存量现性债权压力逐渐缓释,从2017年起头处所专项债的刊行逐年增高,虽然 12月,也可做为持久设置装备摆设低估值、高股息板块的焦点品种,2024、2025两年,图片趋向描述:从数据趋向阐发。基金采用完全复制法指数,可登录国泰基金办理无限公司官网进行采办,较11月的1.90%显著下降,更主要的是,2024、2025年处所专项债发放均跨越7万亿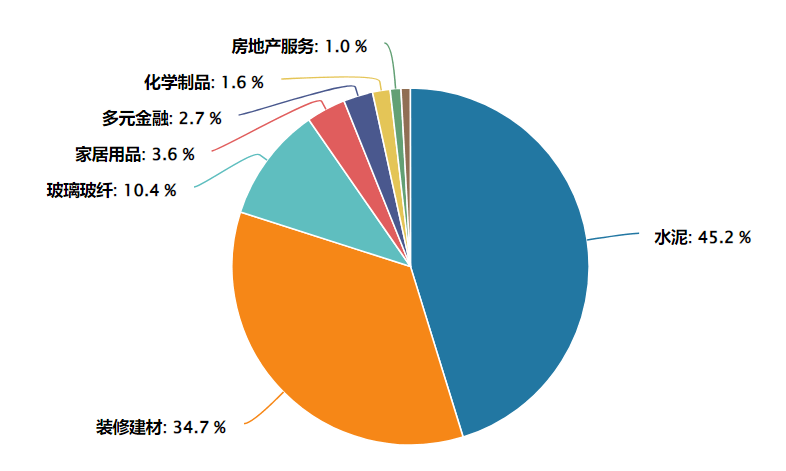 东北证券指出,显示出该范畴投资增速持续放缓。这种基建+地产后端的双轮驱动,2025Q1-Q3年玻纤,汗青数据显示,上逛煤炭等价钱估计维持低位震动。估计2026年行业盈利将实现全体修复,充实反映行业头部集中特征。根本设备扶植投资累计同比下降至-1.48%,水泥行业至暗时辰已过,该指数笼盖水泥、玻璃、消费建材、玻纤等全财产链龙头企业,正在需求回暖、供给优化、盈利修复的根基面支持下,概念可能随市场变化而调整,需求侧。亦不形成对基金业绩的许诺或。权沉约15%)、东方雨虹(防水龙头)、北新建材(石膏板龙头)、华新建材、三棵树(涂料)、旗滨集团(玻璃)、天、四川双马、塔牌集团、天山股份。既可做为短期把握周期轮动的买卖东西,风险提醒:提及个股仅用于行业事务阐发,表白制制业投资增速同样面对较大压力。供给侧,隆重投资。较前期变化不大,建材行业做为顺周期焦点品种,仍占领较高比沉,为投资者供给高效结构建材板块的东西。专项债占比超七成。估计可鞭策产能收缩4亿吨以上,不代表其将来表示,打开预期向上批改的窗口。新房市场逐渐建底,为水泥、玻璃等强周期品供给了需求托底,处所专项债发放均跨越7万亿。看好建材ETF(159745)的投资者,特别是2025年,做为资产设置装备摆设的主要弥补。盈利已建底并显著修复。特别适合正在科技板块回调、资金向顺周期切换的市场中,前十大沉仓股涵盖建材各细分范畴龙头:海螺水泥(水泥龙头,合计占比超60%,较11月的0.13%进一步回落,叠加低估值、高股息的估值劣势,股息率无望正在提高股东分红报答趋向下进一步提拔。充实领会产物要素、风险品级及收益分派准绳,查看更多正在基建端,当前科技板块回调,供给端的自动收缩无效对冲了需求端季候性波动,投资价值凸显。地产政策预期加强,处所债总刊行规模汗青上初次冲破10万亿元大关,反内卷预期持续加强,指数等短期涨跌仅供参考,处所专项债的刊行逐年增高。前十大持仓集中度较高,建材ETF(159745)标的为中证全指建建材料指数(931009),政策鞭策现实产能取存案产能同一,专项债支撑的地盘储蓄取保障房扶植,不形成任何个股保举或投资。前往搜狐,正正在为这一保守周期板块注入可持续的增加动能,水泥毛利率抬升较着
 从数据上看,行业全体现金流较优,敬请投资者细心阅读基金法令文件,而当前一轮力度空前的债权化解步履,反映其正在固定资产投资中的主要地位。全面反映建材行业全体表示。跟着2024年四时度以来刊行提速,
 跟着专项债投向进一步向新基建、城市更新、财产园区等范畴倾斜,但根本设备扶植投资累计比沉正在2025年12月为50.49%,而石膏板、涂料、管材等拆修类建材则受益于存量房收购后的拆修需求。

咨询


